
Vermögen strukturieren
Warum Vermögen nicht an Produkten scheitert – sondern oft an fehlender Struktur.
Viele Vermögen sind nicht falsch investiert, sondern unklar aufgebaut. Es fehlen Rollen, Gewichtungen, Belastungsgrenzen und eine saubere Logik. Genau hier beginnt Vermögenssteuerung.
Ausgangslage
Ein Depot ist noch keine Vermögensarchitektur.
Viele Anleger besitzen Fonds, ETFs, Policen oder Einzellösungen – oft über Jahre gewachsen, manchmal aus guten Einzelentscheidungen heraus. Das Problem liegt selten in jedem einzelnen Baustein, sondern in der fehlenden Gesamtlogik.
Was soll Liquidität leisten? Welche Bausteine tragen das Vermögen? Welche Risiken sind bewusst gewollt – und welche nur zufällig entstanden? Wo liegen Klumpenrisiken? Welche Belastung ist überhaupt tragfähig?
Solange diese Fragen nicht geklärt sind, bleibt Vermögen häufig reaktiv statt geführt.
Typische Probleme
Woran viele Vermögen in der Praxis leiden
Stückwerk statt System
Einzelverträge, Depots und Bausteine existieren nebeneinander, aber nicht als bewusst aufgebaute Gesamtstruktur.
Scheindiversifikation
Viele Positionen wirken breit gestreut, reagieren in Stressphasen aber oft sehr ähnlich.
Keine Belastungsgrenzen
Es wurde nie sauber definiert, welcher Verlust in Euro und psychologisch überhaupt tragbar ist.
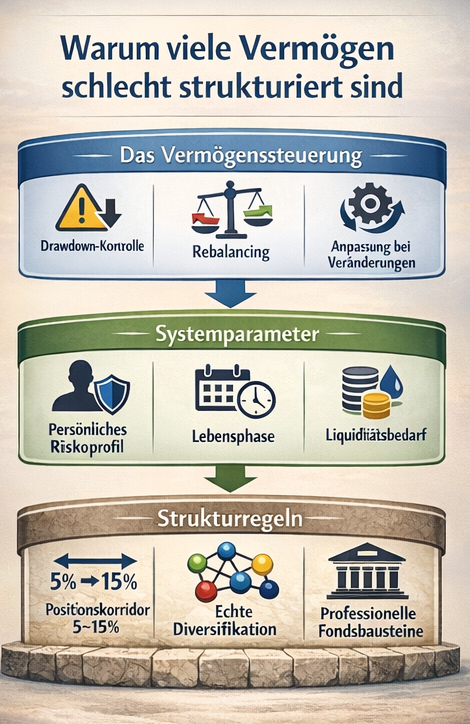
Vermögenssteuerung
Struktur bedeutet: Funktionen, Regeln und Grenzen klar zu definieren.
Vermögen wird stabiler, wenn jeder Baustein eine Aufgabe hat und wenn Entscheidungen nicht aus Stimmungen, Schlagzeilen oder spontanen Meinungen entstehen.
- Liquidität dient nicht der Rendite, sondern der Handlungsfähigkeit.
- Tragende Bausteine müssen zur Risikologik und zum Zielhorizont passen.
- Ergänzende Bausteine dürfen die Gesamtstruktur nicht dominieren.
- Belastungsgrenzen sollten vorab definiert sein – nicht erst in Stressphasen.
- Regeln schaffen Ruhe, weil nicht jede Marktbewegung eine neue Entscheidung erzwingt.
Architektur
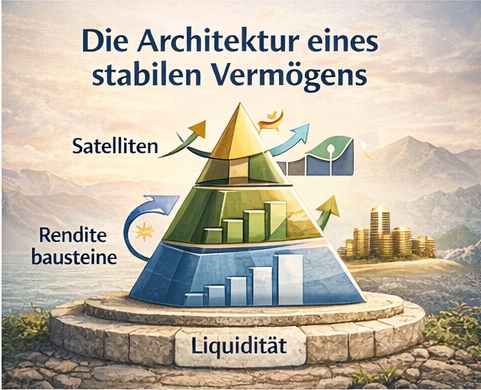
Ein stabiles Vermögen besteht nicht aus Zufällen, sondern aus Ebenen.
Eine gute Vermögensstruktur unterscheidet klar zwischen dem, was Stabilität geben soll, dem, was Ertrag erwirtschaften soll, und dem, was ergänzend beigemischt werden kann.
So entsteht eine Architektur, die auch dann tragfähig bleibt, wenn Märkte unruhig werden oder sich Lebenssituationen ändern.
Entscheidend ist also nicht die Frage: „Welches Produkt ist gerade interessant?“ Sondern: „Welche Funktion soll dieser Baustein in meinem Vermögen erfüllen?“
Warum das wichtig ist
Struktur reduziert nicht jedes Risiko – aber sie macht Risiken verständlicher und führbarer.
Märkte lassen sich nicht kontrollieren. Aber man kann kontrollieren, wie ein Vermögen aufgebaut ist, wie stark einzelne Risiken gewichtet sind und ab welchem Punkt nachgesteuert werden muss.
Genau dadurch entsteht ein Unterschied zwischen bloßem Investiertsein und bewusster Vermögensführung.
Wer Vermögen strukturieren will, denkt deshalb nicht zuerst in Produkten, sondern in Rollen, Zusammenhängen und Belastungsgrenzen.
„Vermögen braucht nicht mehr Aktionismus – sondern mehr Ordnung.“
Struktur schafft Überblick, reduziert Zufall und macht Vermögen belastbarer.