
Unternehmervermögen
Unternehmer denken anders über Vermögen.
Wer ein Unternehmen aufgebaut hat, ist an Risiko gewohnt. Doch gerade deshalb wird privates Vermögen häufig zu wenig strukturiert. Liquidität, Betrieb, Investitionen und Vermögensaufbau vermischen sich – oft ohne klare Systematik.

Bei Unternehmern reicht der Blick auf Kapitalanlage und Privatvermögen allein häufig nicht aus. Unternehmensrisiken, persönliche Verpflichtungen und wirtschaftliche Abhängigkeiten können die langfristige private Vermögensplanung beeinflussen.
Typische Ausgangslage
Viele Unternehmervermögen entstehen – werden aber selten geplant.
Unternehmer investieren in ihr Unternehmen, nicht in ein Vermögenskonzept. Das ist verständlich – schließlich entsteht der größte Wert häufig genau dort.
Gleichzeitig entstehen dadurch typische Strukturen:
- ein hoher Anteil an Betriebsvermögen
- Privatvermögen ohne klare Systematik
- Liquidität ohne definierte Rolle
- Investitionen ohne Gesamtstruktur
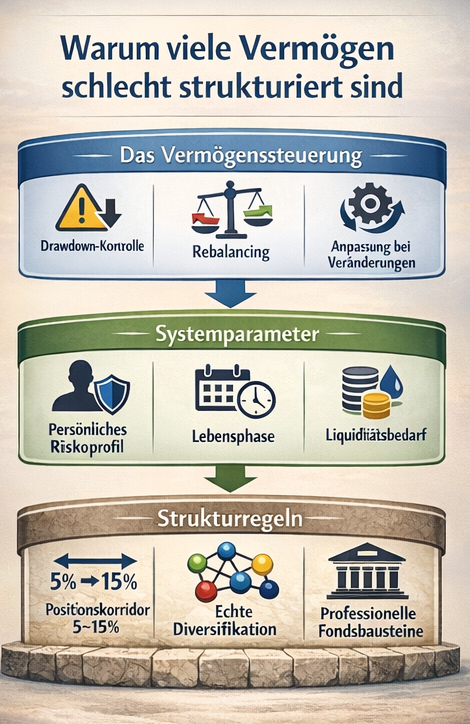
Das Problem liegt selten in einzelnen Entscheidungen – sondern in der fehlenden Gesamtarchitektur.
Vermögensstruktur
Unternehmervermögen braucht klare Rollen.
Ein stabiles Unternehmervermögen trennt bewusst verschiedene Funktionen.
- Unternehmen bleibt die zentrale Wertquelle.
- Privatvermögen schafft Stabilität außerhalb des Betriebs.
- Liquidität sichert unternehmerische Flexibilität.
- Investitionen ergänzen – dürfen aber nicht dominieren.
Erst diese Trennung ermöglicht eine strukturierte Vermögensführung.
Strategie
Unternehmervermögen braucht mehr als Rendite.
Stabilität
Ein Unternehmen ist bereits Risiko genug. Privatvermögen sollte deshalb stabilisierend wirken.
Flexibilität
Liquidität ermöglicht unternehmerische Chancen – ohne bestehende Strukturen auflösen zu müssen.
Langfristigkeit
Vermögensstrukturen sollten Generationen überdauern, nicht nur Marktphasen.
„Unternehmer investieren ihr Leben in ein Unternehmen. Ihr Vermögen verdient dieselbe Struktur.“
Vermögenslotse – Struktur statt Zufall.